Se stai valutando di richiedere un prestito personale, probabilmente ti sarai imbattuto nell’espressione “firma digitale” e ti sarai chiesto cosa significhi davvero e come cambi il modo di ottenere liquidità. Negli ultimi anni la richiesta di un prestito si è trasformata radicalmente: non serve più recarti in filiale, portare con te documenti cartacei o attendere giorni per un appuntamento. Oggi puoi completare l’intera procedura comodamente da casa, dal tuo smartphone o dal computer, firmando digitalmente ogni documento in pochi minuti. In questa guida ti spieghiamo passo dopo passo come funziona un prestito online con firma digitale, quali sono i suoi vantaggi concreti e a cosa prestare attenzione prima di sottoscrivere un contratto.
Cos’è un prestito e perché sempre più italiani lo richiedono online
Prima di entrare nel dettaglio della firma digitale, è utile chiarire cos’è un prestito. Si tratta di una somma di denaro che un ente eroga a un richiedente, il quale si impegna a restituirla attraverso rate mensili per un periodo concordato, comprensivo di interessi e costi accessori. Il prestito personale, in particolare, non richiede una finalità specifica: puoi utilizzarlo per un imprevisto, una ristrutturazione, l’acquisto di un’auto o semplicemente per avere liquidità in tempi brevi da gestire secondo le tue necessità.
Fino a qualche anno fa, richiedere un prestito significava prenotare un appuntamento, compilare moduli cartacei e attendere che la pratica seguisse l’iter tradizionale. Oggi, grazie alla tecnologia digitale, l’intero processo si è spostato online: dalla richiesta di finanziamento alla sottoscrizione del contratto, tutto avviene via web, senza la necessità di stampare nulla e senza doverti muovere da casa. Questo cambiamento ha reso l’accesso al credito più semplice e veloce, ma ha anche introdotto un elemento fondamentale che garantisce la validità di ogni operazione: la firma digitale.
Come funziona la firma digitale nei prestiti online
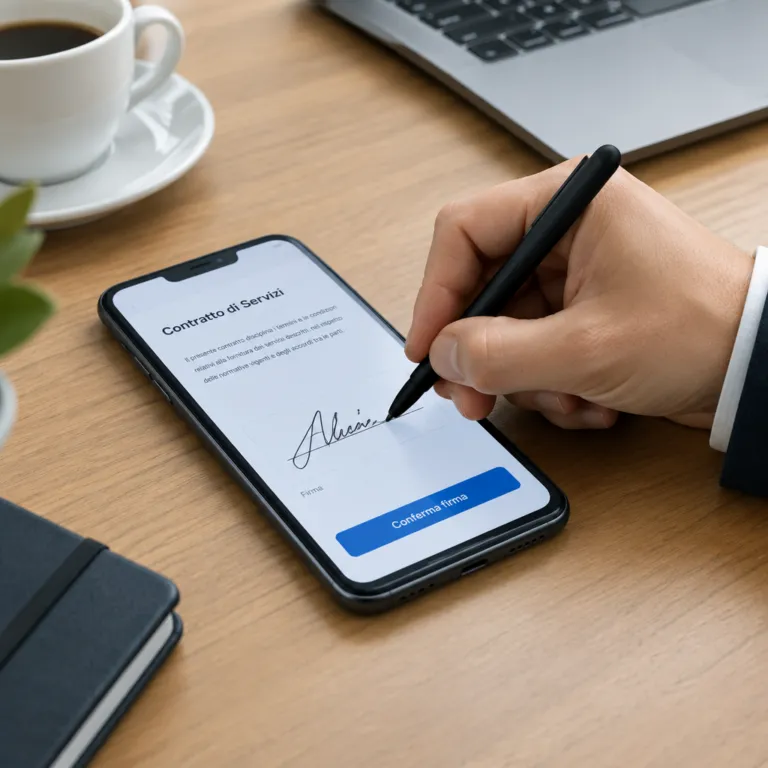
La firma digitale è lo strumento che permette di firmare un documento elettronico con la stessa efficacia giuridica di una firma autografa apposta su carta. Quando firmi digitalmente un contratto di prestito, stai compiendo un atto che ha pieno valore legale e che ti vincola esattamente come farebbe una firma tradizionale scritta a penna. Per questo motivo, prima di firmare, è sempre importante leggere con attenzione ogni clausola contrattuale, così come faresti con un documento cartaceo.
Le differenze tra firma elettronica semplice, avanzata e qualificata
Non tutte le firme elettroniche sono uguali. Esistono diversi livelli, ciascuno con un proprio grado di sicurezza e di validità probatoria. La firma elettronica semplice è la forma più basilare: pensa al tratto del dito su uno schermo per confermare una consegna. Ha un valore limitato e in caso di contestazione sarà un giudice a valutarne l’efficacia.
Un gradino più in alto troviamo la firma elettronica avanzata, che identifica con certezza il firmatario e garantisce che il documento non sia stato modificato dopo la sottoscrizione. Questa tipologia è già sufficiente per rendere valido un contratto di prestito, perché produce gli effetti di una scrittura privata: il documento firmato fa piena prova della provenienza della dichiarazione, a meno che il firmatario non ne disconosca la sottoscrizione.
Al livello più alto si colloca la firma elettronica qualificata, comunemente chiamata anche firma digitale in senso stretto, che si basa su un certificato rilasciato da un ente accreditato e ha lo stesso peso legale della firma autografa in ogni circostanza. Nella maggior parte dei prestiti online, il processo di firma che ti verrà proposto rientra tra questi standard riconosciuti, garantendoti una sottoscrizione valida a tutti gli effetti.
Il sistema crittografico che rende sicura la firma digitale
Alla base della firma digitale c’è un sistema crittografico che lega in modo univoco il documento al firmatario. In pratica, ogni sottoscrizione digitale garantisce tre elementi fondamentali: l’autenticità, cioè la certezza che sia stato davvero tu a firmare; l’integrità, ovvero la garanzia che il documento firmato non sia stato alterato dopo la sottoscrizione; e la non ripudiabilità, che impedisce a chi ha firmato di negare in seguito di averlo fatto. Questo insieme di garanzie rende il processo di firma affidabile quanto, se non di più, rispetto alla tradizionale firma su carta, riducendo drasticamente il rischio di frodi o contestazioni.
Le fasi per richiedere un prestito online con firma digitale
Capire come funziona nella pratica un prestito personale con firma digitale ti aiuta ad affrontare la procedura con maggiore consapevolezza. Il percorso, seppur possa variare leggermente a seconda della piattaforma scelta, segue generalmente le stesse tappe.
Compila la richiesta di prestito online
Tutto parte dalla compilazione di un modulo online in cui indichi l’importo di cui hai bisogno, la durata del finanziamento che preferisci e alcune informazioni personali e reddituali. È il momento in cui puoi anche utilizzare un simulatore per farti un’idea delle rate mensili e valutare la soluzione più adatta alle tue esigenze, prima ancora di inviare la richiesta vera e propria.
Carica i documenti necessari
Una volta inserita la richiesta di finanziamento, dovrai caricare elettronicamente alcuni documenti, come un documento di identità in corso di validità, il tuo codice fiscale e la documentazione relativa al tuo reddito. Non serve più fotocopiare nulla: basta uno scatto con lo smartphone o una scansione dal computer per completare questa fase in pochi minuti.
Attendi l’esito dell’istruttoria
Dopo l’invio della domanda, la pratica entra nella fase di istruttoria, durante la quale viene valutata la tua posizione creditizia e la sostenibilità della rata rispetto al tuo reddito. La tempistica di risposta è generalmente molto più rapida rispetto ai canali tradizionali, proprio grazie all’automazione resa possibile dalla tecnologia digitale.
Firma digitalmente il contratto con il codice OTP
Se la richiesta viene approvata, riceverai il contratto da firmare digitalmente. Per completare la procedura ti verrà chiesto di inserire un codice OTP, acronimo di one time password, ovvero un codice numerico temporaneo che ti verrà inviato tramite SMS sul tuo cellulare o, in alcuni casi, tramite PEC. Questo codice è univoco, ha una validità limitata nel tempo e serve a confermare in modo sicuro che sia proprio tu, in qualità di firmatario, a voler siglare il documento. Una volta inserito correttamente il codice, il documento firmato acquisisce piena efficacia contrattuale.
Ricevi la somma richiesta sul tuo IBAN
Completato il processo di firma, non resta che attendere l’accredito. La somma richiesta viene bonificata direttamente sull’IBAN che hai indicato in fase di richiesta, spesso nell’arco di pochi giorni lavorativi.
I vantaggi della firma digitale per chi richiede un prestito
I vantaggi della firma digitale applicata al mondo dei prestiti sono numerosi e riguardano sia la comodità sia la sicurezza. Il primo beneficio evidente è il risparmio di tempo: non devi più prendere un appuntamento in filiale, spostarti fisicamente o attendere l’invio postale dei documenti. Tutta la procedura, dalla richiesta alla sottoscrizione, si svolge via web e può essere completata anche in una singola sessione.
C’è poi la praticità di poter gestire l’intera pratica da qualsiasi luogo, semplicemente tramite smartphone o dal computer, senza vincoli di orario. Questo si traduce in una maggiore libertà per chi lavora tutto il giorno o ha difficoltà a spostarsi. Un altro aspetto da non sottovalutare è l’impatto positivo sulla burocrazia cartacea: firmare documenti elettronicamente significa eliminare la necessità di stampare, spedire o conservare fisicamente il contratto, con un beneficio anche in termini di sostenibilità.
Non va dimenticata la sicurezza: come abbiamo visto, il sistema crittografico alla base della firma digitale garantisce l’autenticità e l’integrità di ogni documento firmato, rendendo il processo una soluzione sicura tanto quanto, se non di più, rispetto alla firma autografa su carta. Infine, la digitalizzazione dell’intero iter consente spesso di ottenere una risposta più rapidamente, riducendo i tempi di attesa che caratterizzavano le procedure tradizionali.
TAN e TAEG, cosa cambia nel costo totale del tuo prestito
Quando valuti un prestito personale, oltre alla modalità di firma è essenziale comprendere quanto ti costerà davvero il finanziamento. Due sigle che troverai sempre in un contratto sono il TAN e il TAEG. Il TAN, tasso annuo nominale, indica il tasso di interesse puro applicato alla somma richiesta, senza considerare le spese accessorie. Il TAEG, tasso annuo effettivo globale, è invece l’indicatore più completo perché include anche i costi collegati al finanziamento, come le spese di istruttoria o di gestione della pratica, restituendoti così l’importo totale dovuto in percentuale annua.
Confrontare sempre il TAEG, e non solo il TAN, ti permette di capire con chiarezza il costo totale del prestito e di scegliere una soluzione realmente adatta alle tue esigenze economiche. Prima di firmare digitalmente il contratto, verifica sempre l’importo delle rate mensili, la durata del finanziamento e l’importo complessivo che dovrai restituire: sono le informazioni che, insieme al TAN e al TAEG, ti aiutano a valutare con consapevolezza la sottoscrizione.
Quanto è sicura la firma digitale per firmare un contratto di prestito
Una delle domande più frequenti di chi si avvicina per la prima volta a questo strumento riguarda proprio la sicurezza. Firmare un documento digitalmente attraverso un codice OTP inviato tramite SMS, o in alcuni casi tramite PEC, offre un livello di protezione elevato perché lega la sottoscrizione a un dato univoco e temporaneo, difficile da intercettare o replicare. Il sistema crittografico che governa l’intero processo di firma assicura che il documento firmato non possa essere modificato successivamente, tutelando sia te, come firmatario, sia l’ente che eroga il finanziamento.
È inoltre importante sapere che la firma digitale, quando rientra negli standard riconosciuti dalla normativa, è valida a tutti gli effetti di legge: il contratto sottoscritto in questo modo ha lo stesso peso di uno firmato con firma autografa in presenza. In caso di smarrimento del codice OTP, o se lo digiti in modo errato, la procedura viene semplicemente annullata e potrai richiederne uno nuovo per completare la procedura in totale sicurezza, senza alcun rischio per la tua posizione.
I documenti utili per richiedere un prestito personale online
Per portare a termine una richiesta di prestito online con firma digitale, è utile avere a disposizione alcuni documenti essenziali: un documento di riconoscimento in corso di validità, il codice fiscale, una prova del reddito percepito, come una busta paga o un altro documento equivalente a seconda della tua condizione lavorativa, e le coordinate del tuo conto corrente per l’accredito della somma richiesta. Avere questi elementi già pronti in formato digitale ti permette di completare la procedura in modo semplice e veloce, senza interruzioni.
FAQ sui prestiti online con firma digitale
Cos’è esattamente un prestito online con firma digitale? È un finanziamento che puoi richiedere interamente via web, dalla compilazione del modulo fino alla sottoscrizione del contratto, senza dover mai stampare un documento o recarti in filiale. La firma digitale sostituisce la firma autografa mantenendone il medesimo valore legale.
La firma digitale ha davvero lo stesso valore della firma autografa? Sì. Quando rientra negli standard riconosciuti dalla normativa, la firma digitale è valida a tutti gli effetti di legge, esattamente come una firma apposta a penna su un documento cartaceo.
Come funziona il codice OTP durante la firma? Il codice OTP, o one time password, ti viene inviato tramite SMS al momento della firma. È un codice numerico univoco e temporaneo che devi inserire per confermare la tua identità e completare la procedura di sottoscrizione del contratto.
Quanto tempo serve per ottenere una risposta alla richiesta? Le tempistiche variano in base alla singola pratica, ma la digitalizzazione dell’istruttoria consente generalmente di ottenere una risposta molto più rapidamente rispetto ai canali tradizionali.
Posso richiedere un prestito online con firma digitale da smartphone? Sì, l’intera procedura, dalla richiesta al caricamento dei documenti fino alla firma, è pensata per essere completata sia da smartphone sia dal computer, ovunque tu ti trovi.
Cosa succede se sbaglio a inserire il codice OTP? Se il codice inserito non è corretto, la procedura di firma viene annullata automaticamente e ti verrà inviato un nuovo codice per completare la sottoscrizione senza alcuna conseguenza sulla tua richiesta.
SOSprestiti.it per il tuo prestito online
Su SOSprestiti.it ti aiutiamo a orientarti tra le diverse soluzioni di liquidità disponibili, comprese quelle che puoi richiedere interamente online con firma digitale. Mettiamo a tua disposizione un consulente, così puoi farti subito un’idea delle rate mensili e dell’importo totale dovuto prima ancora di inviare la richiesta. Ti accompagniamo in ogni fase del percorso con una consulenza dedicata, pensata per aiutarti a capire se la tua posizione è idonea e quale soluzione risulta davvero adatta alle tue esigenze.
Offriamo un servizio pensato per farti risparmiare tempo: raccogliamo le informazioni necessarie con un’unica richiesta, ti mettiamo in contatto con le soluzioni più in linea con il tuo profilo e ti seguiamo fino alla sottoscrizione, che potrai completare firmando digitalmente, comodamente da casa. Il nostro obiettivo è rendere l’accesso al credito un’esperienza semplice, trasparente e senza pensieri, dal primo contatto fino all’erogazione della somma richiesta.