Cos’è il consolidamento debiti e come funziona
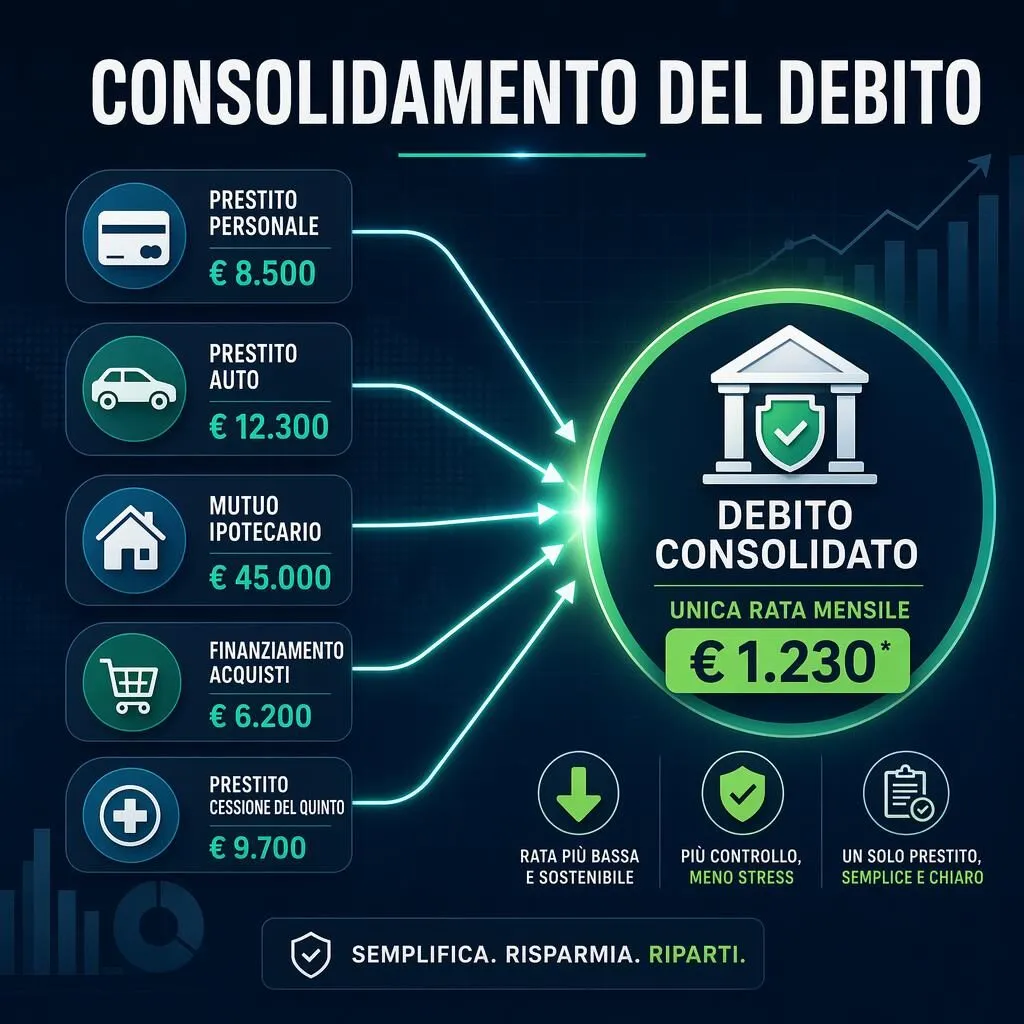
Il consolidamento debiti è un particolare tipo di finanziamento pensato per chi si trova a gestire più prestiti, carte o rate contemporaneamente e desidera semplificare la propria situazione economica. Che tu lo chiami consolidamento dei debiti o, più semplicemente, il gesto di raggruppare finanziamenti diversi in uno solo, il principio resta lo stesso: in pratica, viene erogato un nuovo prestito, il cui importo totale serve a estinguere i prestiti in corso, lasciandoti un’unica rata mensile da pagare al posto di tante scadenze diverse. Da quel momento in avanti non dovrai più tenere traccia di importi, date e istituti differenti: un solo pagamento, un solo interlocutore, una sola data da segnare in agenda.
Capire come funziona il consolidamento debiti è più semplice di quanto sembri: si tratta, in fondo, di sostituire un insieme di impegni finanziari frammentati con un’unica soluzione più ordinata. Il processo di consolidamento parte sempre da un’analisi della tua situazione attuale, per poi arrivare a costruire un piano di rimborso su misura, con una rata e una durata calibrate sulle tue reali possibilità. Non si tratta quindi di un prestito tradizionale come un altro, ma di uno strumento pensato specificamente per chi vuole riportare ordine e prevedibilità nel proprio bilancio.
Quali obiettivi puoi raggiungere con il consolidamento
L’obiettivo principale di chi sceglie questa strada è raggruppare tutti i finanziamenti attivi, che si tratti di prestiti personali, carte revolving o piccoli finanziamenti legati ad acquisti rateali, in un unico prestito più semplice da gestire. Il consolidamento prestiti permette di unire più prestiti diversi, accorpandoli in un’unica rata mensile calibrata sulle tue reali possibilità: allungando la durata complessiva, infatti, è spesso possibile ottenere una rata più sostenibile rispetto alla somma delle rate attuali, alleggerendo il peso sul reddito disponibile ogni mese.
C’è poi un vantaggio meno evidente ma altrettanto concreto: avere un unico interlocutore. Quando i debiti contratti nel tempo provengono da istituti diversi, anche solo tenere sotto controllo scadenze e comunicazioni può diventare complicato. Con il consolidamento, invece, hai una sola scadenza e un solo referente a cui fare riferimento per qualsiasi necessità legata al tuo prestito. Ogni richiesta di consolidamento debiti viene poi trattata con una valutazione personalizzata, perché non esistono due situazioni economiche identiche: la soluzione più adatta a te dipende da quanti prestiti hai in corso, da quali importi e da cosa desideri ottenere davvero da questa operazione.
Come viene valutata la tua richiesta
Ogni richiesta di prestito per consolidamento debiti viene analizzata considerando tre elementi principali: il reddito disponibile, le esposizioni finanziarie attualmente in corso e l’obiettivo che vuoi raggiungere, sia esso semplificare la gestione mensile, ridurre la rata complessiva oppure ottenere un po’ di liquidità aggiuntiva insieme all’operazione di consolidamento. Su questa base viene costruita una prima proposta, che tiene conto sia della tua capacità di rimborso sia della durata del finanziamento più adatta al tuo profilo.
È importante sapere che la proposta finale dipende sempre dalla verifica dell’istituto finanziario a cui viene presentata la richiesta di consolidamento debiti. Prima dell’approvazione definitiva, infatti, vengono controllati elementi come la regolarità dei pagamenti effettuati fino a quel momento e l’affidabilità creditizia del richiedente. Questo passaggio non deve preoccuparti: fa parte del normale processo di consolidamento e serve, in fondo, a costruire una proposta realmente sostenibile per te, evitando di sostituire un problema con un altro.
I requisiti per ottenere il consolidamento
Per accedere a questa forma di finanziamento non servono requisiti particolarmente complessi. In generale, può presentare una richiesta di consolidamento debiti qualsiasi persona maggiorenne che dimostri un reddito stabile, sia esso derivante da lavoro dipendente, da pensione o da attività autonoma. Un altro elemento centrale riguarda la regolarità con cui sono stati gestiti i prestiti che hai in corso fino a oggi: pagamenti effettuati con puntualità rappresentano un buon punto di partenza per la valutazione, mentre eventuali irregolarità recenti richiedono un’analisi più approfondita da parte dell’istituto.
Va inoltre considerata la sostenibilità della nuova rata rispetto al reddito netto mensile del richiedente: l’obiettivo, dopotutto, è alleggerire la tua situazione, non appesantirla. Per questo motivo, in fase di richiesta di prestito, viene sempre verificato che l’importo della rata risultante dal consolidamento resti in un rapporto equilibrato con le tue entrate, tenendo conto anche di eventuali altri impegni economici già presenti.
I vantaggi di scegliere questa soluzione
Il vantaggio più immediato del consolidamento debiti è la semplicità: passare da diverse rate, magari con importi e scadenze differenti, a una sola rata fissa mensile aiuta concretamente a semplificare la gestione delle proprie finanze. Sapere esattamente quanto pagherai e quando, per tutta la durata del prestito, rende molto più facile organizzare il resto del bilancio familiare, senza il rischio di dimenticare una scadenza tra le tante e riducendo l’importo della rata mensile complessiva rispetto a prima.
Un secondo aspetto interessante riguarda la possibilità, in alcuni casi, di ottenere nuova liquidità oltre alla semplice estinzione dei debiti precedenti. Se la tua situazione lo consente, infatti, l’importo del nuovo finanziamento può comprendere anche una quota aggiuntiva rispetto a quanto necessario per estinguere i debiti esistenti, così da avere liquidità sufficiente a rispondere a un’esigenza economica ulteriore senza dover attivare un finanziamento separato. Anche richiedere liquidità aggiuntiva insieme al consolidamento è quindi una possibilità concreta, da valutare caso per caso insieme al tuo consulente. Non da ultimo, un unico finanziamento con un tasso di interesse definito fin dalla proposta ti permette di conoscere in anticipo il costo complessivo dell’operazione, un elemento che pesa molto quando si tratta di pianificare le proprie spese con serenità.
Consolidamento debiti tramite cessione del quinto
Per chi è un lavoratore dipendente o un pensionato, il consolidamento debiti può essere richiesto anche tramite la cessione del quinto dello stipendio o della pensione, in alternativa a un prestito di consolidamento debiti erogato tramite un prestito personale classico. In questo caso, la nuova rata viene trattenuta direttamente dalla busta paga o dal cedolino della pensione, offrendo un ulteriore livello di sicurezza sia per te sia per l’istituto finanziatore. Questa modalità unisce quindi i benefici del consolidamento, ovvero avere una sola rata mensile al posto di più impegni sparsi, con quelli tipici della cessione del quinto, come il tasso fisso per l’intera durata contrattuale e la gestione automatica del pagamento. È una strada che vale sempre la pena valutare insieme a un consulente, per capire se rappresenta l’opzione più conveniente rispetto a un prestito personale tradizionale.
Quali documenti servono per la richiesta
Per avviare la pratica servono generalmente pochi documenti, facili da recuperare. Il documento d’identità e il codice fiscale sono naturalmente il primo passo. A questi si aggiunge la documentazione reddituale, che varia in base al tuo profilo: l’ultima busta paga per i lavoratori dipendenti, il cedolino della pensione per i pensionati, oppure la dichiarazione dei redditi per chi lavora come autonomo. Servono inoltre i conteggi estintivi relativi ai prestiti in corso che intendi consolidare, cioè i documenti che indicano l’importo esatto necessario per chiudere ciascun debito con il rispettivo istituto. Anche in questo caso, un consulente dedicato può aiutarti a raccogliere tutta la documentazione necessaria, evitando andirivieni inutili e velocizzando l’intero processo di consolidamento.
Chi siamo e come possiamo aiutarti a semplificare le tue finanze
SOS Prestiti nasce per rendere accessibile e comprensibile un percorso che, da soli, può sembrare complicato. Aiutiamo ogni giorno persone con diversi finanziamenti in corso a valutare se consolidare i debiti sia davvero la scelta più adatta alla loro situazione, offrendo un confronto chiaro tra le diverse soluzioni disponibili sul mercato. Il nostro compito non è semplicemente trovare un prestito, ma capire prima di tutto qual è il tuo obiettivo reale: ridurre la rata, avere maggiore liquidità o semplicemente riportare ordine nelle tue finanze.
Ogni richiesta che riceviamo viene seguita da un consulente dedicato, una persona reale che ti accompagna dalla prima valutazione fino alla proposta finale, aiutandoti a raccogliere i documenti necessari e a capire ogni aspetto contrattuale prima della firma. Crediamo che consolidare i propri debiti sia un’occasione per ripartire con maggiore serenità, non un’operazione da affrontare da soli tra moduli e terminologie poco chiare. Con SOS Prestiti hai al tuo fianco qualcuno che lavora nel tuo interesse, per aiutarti a trovare davvero la soluzione più sostenibile per te.