Nel 2026 richiedere un prestito online è ormai un’esperienza quasi interamente digitale: dalla compilazione della domanda fino alla firma del contratto, l’intero percorso può avvenire senza la necessità di recarsi fisicamente in filiale. Uno degli elementi che rende possibile questo cambiamento è la firma digitale, lo strumento che permette di sottoscrivere un contratto di finanziamento con la stessa validità di una firma autografa su carta, ma in modo completamente online. Capire come funziona questo meccanismo aiuta il richiedente ad affrontare la procedura con maggiore consapevolezza, sapendo esattamente cosa sta autorizzando in ogni fase del processo.
I finanziamenti online con firma digitale non rappresentano più un’eccezione riservata a pochi operatori innovativi, ma sono diventati lo standard con cui la maggior parte degli istituti bancari e delle società finanziarie gestisce le pratiche di credito al consumo. Comprendere le logiche alla base di questo sistema, dall’autenticazione fino alla generazione del contratto vero e proprio, permette di riconoscere una procedura corretta e di sentirsi più sicuri lungo tutto il percorso.
Perché sempre più persone scelgono i finanziamenti con firma digitale
La crescente diffusione dei servizi online ha reso naturale, per chi cerca liquidità, orientarsi verso soluzioni che permettono di gestire ogni fase della pratica da remoto. Un finanziamento con firma digitale consente di ottenere una risposta e, nei casi più rapidi, una liquidità in tempi brevi senza dover interrompere la propria giornata lavorativa per recarsi presso uno sportello. Questo aspetto risulta particolarmente conveniente per chi vive lontano dai centri urbani o semplicemente preferisce gestire le proprie pratiche finanziarie con gli stessi strumenti già utilizzati per altri servizi digitali quotidiani.
Un ulteriore motivo di questa crescita riguarda l’affidabilità percepita del processo stesso: sapere che la firma digitale garantisce piena validità legale, esattamente come un documento firmato di persona, rassicura chi in passato poteva nutrire qualche dubbio sulla solidità di una soluzione finanziaria gestita interamente a schermo.
Cos’è la firma digitale e perché viene usata nei contratti di finanziamento
La firma digitale è una soluzione tecnologica che consente di sottoscrivere documenti attraverso strumenti informatici, software o hardware, conferendo al contratto lo stesso valore legale di una firma tradizionale. Nel settore del credito, questa modalità ha sostituito in larga parte i vecchi passaggi cartacei: oggi un prestito personale, un finanziamento finalizzato o una cessione del quinto possono essere sottoscritti digitalmente, riducendo tempi e passaggi burocratici sia per l’utente sia per gli istituti bancari e le società finanziarie.
Firma elettronica, firma digitale e valore legale
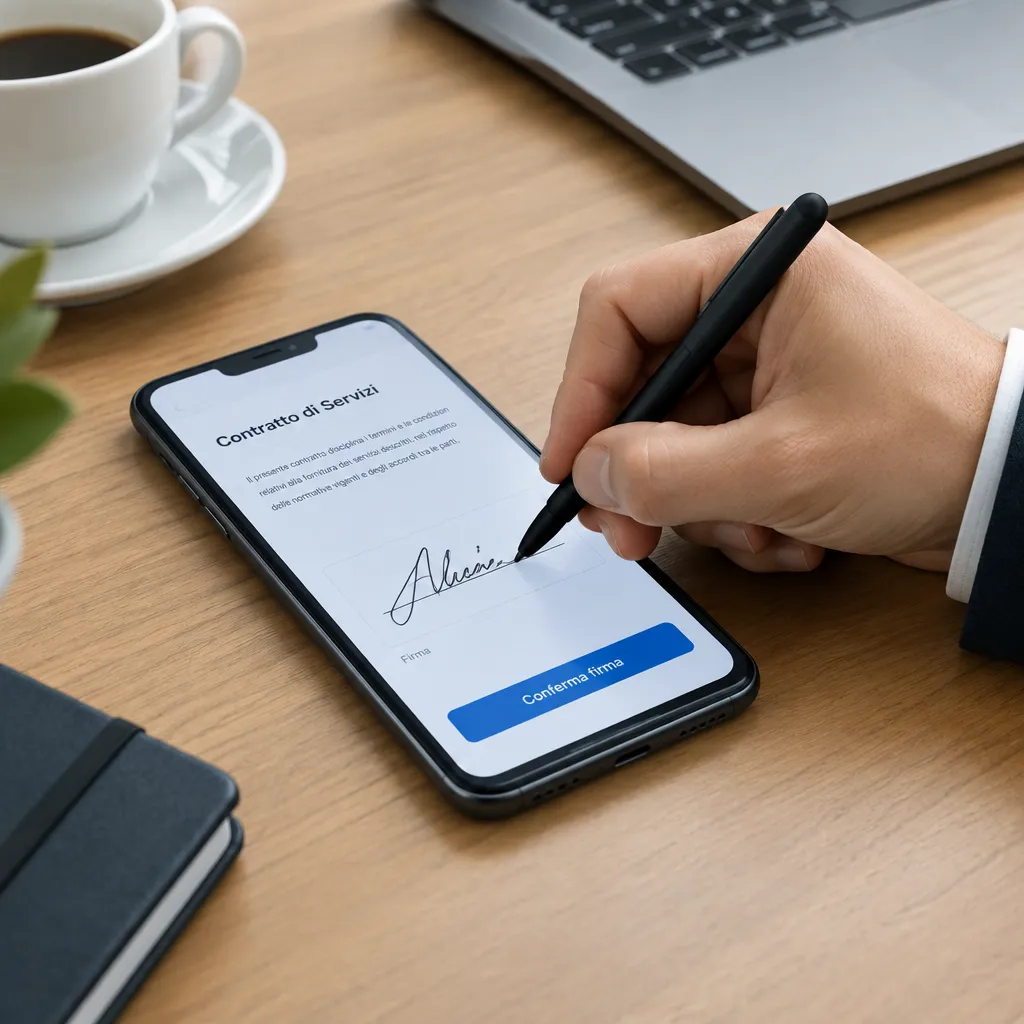
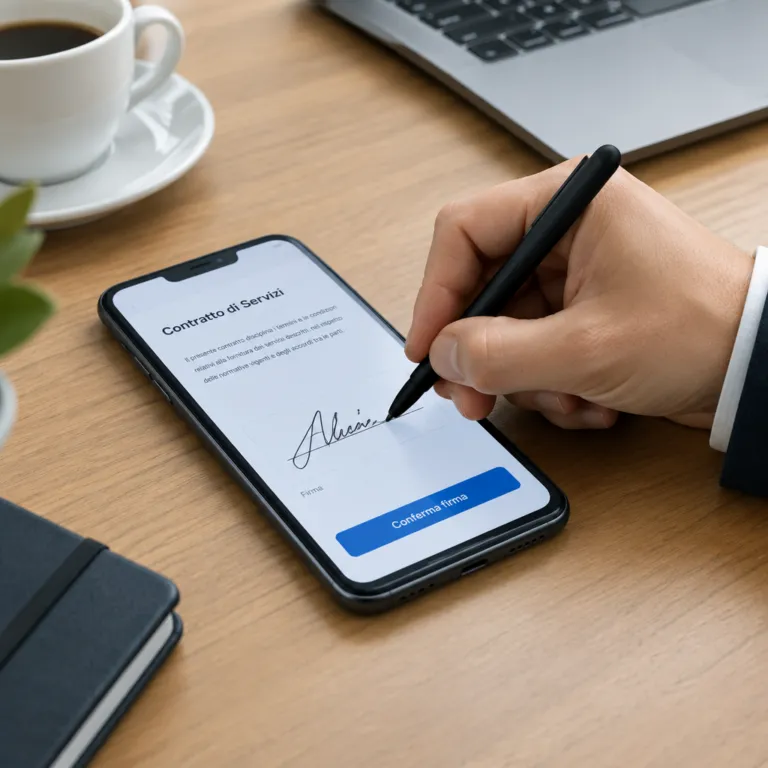
Nel linguaggio comune i termini firma elettronica e firma digitale vengono spesso usati come sinonimi, ma tecnicamente indicano livelli diversi di sicurezza e di autenticazione. Esistono firme elettroniche semplici, firme elettroniche avanzate e firme digitali in senso stretto, ciascuna con un grado differente di garanzia sull’identità del firmatario e sull’integrità del documento. Nella maggior parte dei contratti di finanziamento online viene utilizzata una firma elettronica avanzata, spesso abbinata a un codice OTP, che secondo la normativa vigente ha pieno valore legale quando il processo garantisce l’identificabilità dell’autore, l’integrità del documento e l’impossibilità di modificarlo dopo la sottoscrizione. In pratica, firmare digitalmente un contratto di finanziamento significa autorizzare legalmente un accordo vincolante esattamente come accadrebbe con una firma apposta a penna davanti a un consulente, con la differenza che l’intera transazione avviene attraverso un’applicazione o un portale, senza alcun passaggio cartaceo intermedio.
Gli strumenti utilizzati per generare una firma digitale valida
Per generare una firma digitale valida, gli istituti bancari e le finanziarie possono affidarsi a soluzioni diverse, scelte in base al livello di sicurezza richiesto dal tipo di operazione. Nella maggior parte dei prestiti online il processo si basa su software gestiti direttamente dalla piattaforma dell’operatore, che non richiedono l’acquisto di dispositivi aggiuntivi da parte dell’utente. In altri contesti, soprattutto per operazioni particolarmente delicate, si utilizzano invece strumenti hardware, come chiavette USB o smart card contenenti un certificato digitale personale, pensati per un livello di autenticazione ancora più elevato.
Per la stragrande maggioranza dei finanziamenti richiesti online, tuttavia, il sistema basato su OTP resta la soluzione più diffusa, perché unisce un buon livello di sicurezza a una procedura semplice da completare anche per chi non possiede particolari competenze informatiche o dispositivi dedicati. Questa scelta riflette anche l’esigenza degli istituti di offrire un servizio accessibile al maggior numero possibile di richiedenti, senza sacrificare gli standard di sicurezza richiesti da una transazione economica di questo tipo.
Come funziona in pratica la firma di un contratto di finanziamento online
Il processo che porta dalla richiesta iniziale alla sottoscrizione del contratto segue generalmente una sequenza precisa, pensata per essere semplice da seguire anche per chi non ha particolare dimestichezza con gli strumenti digitali.
Dalla richiesta alla generazione del contratto
Tutto parte dalla compilazione di un form online, in cui il richiedente inserisce i propri dati anagrafici, il codice fiscale, un indirizzo di posta elettronica valido e le informazioni relative al reddito. In questa fase è spesso possibile effettuare una simulazione, indicando gli importi desiderati e la durata del piano di rimborso, per capire fin da subito quale rata mensile risulterebbe più sostenibile rispetto alla propria situazione lavorativa e reddituale. Una volta completata questa fase, e dopo la valutazione della pratica da parte dell’istituto finanziario, viene generato automaticamente il contratto, pronto per essere letto e sottoscritto dal richiedente.
L’autenticazione tramite OTP
Il passaggio più delicato, dal punto di vista tecnico, riguarda l’autenticazione del firmatario. Il sistema più diffuso è quello dell’OTP, acronimo di One Time Password: un codice numerico temporaneo, generato appositamente per quella singola operazione e inviato tramite SMS o posta elettronica al numero o all’indirizzo associato al richiedente. Inserendo questo codice nella piattaforma, l’utente conferma la propria identità e autorizza contestualmente la firma del contratto. Si tratta di un meccanismo di autenticazione a due fattori: da un lato le credenziali di accesso al portale, dall’altro il possesso del dispositivo su cui viene ricevuto il codice OTP, elementi che insieme garantiscono un livello di sicurezza adeguato per una transazione di questo tipo.
I passaggi per firmare digitalmente un prestito o una cessione del quinto
Nel concreto, la procedura online per ottenere un finanziamento e arrivare fino alla firma segue di solito alcune tappe ricorrenti, valide sia per un prestito personale sia per una cessione del quinto dello stipendio o della pensione. Dopo la richiesta iniziale e la simulazione, il richiedente carica la documentazione necessaria attraverso una scansione o una fotografia: il documento di identità, il codice fiscale e, a seconda della forma di finanziamento scelta, la busta paga o il cedolino della pensione, utili per verificare la situazione reddituale.
Una volta ricevuta e verificata la documentazione, l’istituto procede con l’istruttoria e, in caso di esito positivo, mette a disposizione il contratto definitivo direttamente sul portale o tramite un’applicazione dedicata. A questo punto il richiedente può leggere con calma ogni clausola prima di procedere alla firma del contratto tramite il codice OTP ricevuto. Completata questa fase, il contratto acquisisce piena validità e l’importo concordato viene accreditato sul conto corrente del richiedente, spesso in tempi molto più rapidi rispetto ai canali tradizionali. Durante l’intero percorso, dalla richiesta fino alla firma, l’utente ha generalmente la possibilità di monitorare lo stato della propria pratica in tempo reale, ricevendo aggiornamenti a ogni passaggio significativo.
I vantaggi della firma digitale rispetto ai canali tradizionali
Il principale vantaggio di questo sistema è la possibilità di gestire l’intero iter, dalla richiesta di informazioni fino alla ricezione della liquidità, senza doversi spostare da casa o prendere appuntamenti in filiale. Questo si traduce in un notevole risparmio di tempo, soprattutto per chi ha impegni lavorativi che rendono complicato conciliare gli orari degli sportelli fisici con le proprie necessità quotidiane.
Un altro elemento di valore riguarda la flessibilità: la procedura online consente di confrontare più soluzioni su misura, modificare gli importi richiesti durante la fase di simulazione e scegliere la forma di finanziamento più adatta al proprio profilo, il tutto in modo semplice e senza il peso della documentazione cartacea. Anche la componente burocratica ne risulta alleggerita: la firma digitale elimina la necessità di stampare, firmare a mano e consegnare fisicamente i documenti, riducendo drasticamente i tempi che separano la richiesta dall’erogazione effettiva della somma concordata.
Il settore bancario e finanziario nel suo complesso ha beneficiato di questa trasformazione: le soluzioni flessibili rese possibili dalla firma digitale permettono agli operatori di gestire un numero maggiore di pratiche senza appesantire i tempi di risposta, e allo stesso tempo offrono al richiedente la possibilità di scegliere il momento più comodo della giornata per completare ogni passaggio, senza doversi adattare agli orari di apertura di uno sportello fisico.
È sicura la firma digitale? Come proteggere i propri dati
Chi si avvicina per la prima volta a questi strumenti si chiede spesso quanto sia davvero sicuro autorizzare un contratto così importante attraverso un semplice codice ricevuto sul cellulare. I sistemi utilizzati dagli istituti bancari e finanziari si basano su protocolli di sicurezza avanzati, che sfruttano algoritmi di cifratura per proteggere i dati scambiati tra l’utente e la piattaforma, oltre a banche dati costantemente aggiornate per la verifica dell’identità. Il login al portale avviene tramite credenziali personali, spesso rafforzate da ulteriori livelli di autenticazione, mentre il codice OTP garantisce che solo chi ha effettivamente accesso al dispositivo associato possa completare la sottoscrizione.
Anche in questo contesto, però, resta fondamentale un comportamento consapevole da parte dell’utente: il codice OTP non va mai condiviso con nessuno, nemmeno con chi si presenta come operatore o consulente, perché inserirlo equivale a firmare digitalmente un documento. È buona norma leggere sempre con attenzione il contratto prima di procedere, verificare che ci si trovi realmente sul portale ufficiale dell’operatore con cui si sta trattando e non fornire mai password o codici di accesso attraverso canali diversi da quelli previsti dalla piattaforma stessa. La stessa attenzione dovrebbe essere riservata a qualsiasi richiesta di dati legati a strumenti di pagamento, come una carta di credito, che normalmente non è necessaria per la sola fase di sottoscrizione del contratto.
L’autenticazione forte, basata sulla combinazione tra credenziali personali e codice OTP, rimane comunque uno degli elementi più efficaci per garantire che sia realmente il richiedente, e nessun altro, ad autorizzare la transazione. Un servizio online affidabile mette sempre a disposizione informazioni chiare su come vengono trattati i dati inseriti nel form e su quali accorgimenti tecnici proteggono l’intera procedura, dal primo accesso al portale fino alla generazione definitiva del contratto firmato.
Firma digitale e cessione del quinto: cosa cambia
Nel caso specifico della cessione del quinto, la procedura digitale mantiene la stessa struttura di base, con alcune particolarità legate alla natura di questo prodotto. Trattandosi di un rimborso che avviene tramite trattenuta diretta sulla busta paga o sul cedolino, l’istruttoria richiede una verifica più approfondita della posizione lavorativa o previdenziale del richiedente, oltre alla documentazione reddituale già citata. Anche in questo caso, però, l’intero percorso, dalla richiesta preliminare fino alla firma, può avvenire completamente online, con notifiche automatiche che informano il richiedente su ogni fase della pratica, fino alla comunicazione formale al datore di lavoro o all’ente pensionistico e alla successiva erogazione della somma concordata.
Che si tratti di un prestito personale o di una cessione del quinto, la sostanza non cambia: la firma digitale rende l’intero processo più rapido, tracciabile e accessibile, mantenendo comunque intatte tutte le tutele legali previste per un contratto di finanziamento tradizionale.
Vale la pena ricordare che, indipendentemente dalla forma di finanziamento scelta, il valore legale della firma resta identico: un contratto sottoscritto digitalmente vincola il richiedente esattamente come un documento firmato a mano, con tutti i diritti e i doveri che ne derivano. Per questo motivo, prima di inserire il codice OTP che conclude la procedura, è sempre consigliabile aver letto con calma ogni sezione del contratto, dalle condizioni economiche alla rata mensile prevista, così da affrontare l’intero percorso con la massima consapevolezza.
Richiedi ora un preventivo per il tuo prestito
Se vuoi scoprire quale soluzione si adatta meglio alla tua situazione, puoi avviare oggi stesso una richiesta online e ricevere il supporto di una consulenza dedicata, dalla simulazione iniziale fino alla firma digitale del contratto, in modo semplice, sicuro e senza alcun impegno.