Cos’è la cessione del quinto e chi può richiederla
La cessione del quinto è una forma di finanziamento pensata per chi percepisce uno stipendio o una pensione regolare. Il nome deriva dal fatto che la rata non può superare un quinto, cioè il 20%, dell’importo netto mensile che ricevi: un limite fissato per legge che tutela sia te come richiedente sia chi ti concede il prestito. A differenza di un prestito personale classico, in questo caso il rimborso avviene in modo automatico, trattenuto direttamente dalla busta paga o dalla pensione, senza che tu debba occupartene ogni mese.
Possono accedere a questo tipo di finanziamento i dipendenti pubblici, i dipendenti privati e i pensionati. Ogni categoria ha caratteristiche leggermente diverse in termini di documentazione e requisiti, ma il meccanismo di fondo resta lo stesso: una rata fissa, una durata concordata al momento della firma e una trattenuta che avviene senza intervento diretto da parte tua. Proprio per questa struttura, la cessione del quinto è spesso considerata una soluzione accessibile anche a chi in passato ha incontrato qualche difficoltà nell’ottenere altre forme di credito.
Come funziona la richiesta di un prestito con cessione del quinto
Quando decidi di richiedere la cessione del quinto, il primo passo consiste nella raccolta della documentazione che permette di valutare la tua posizione lavorativa o pensionistica e la relativa capacità di rimborso. Su questa base viene effettuata la valutazione del merito creditizio, un passaggio previsto per qualsiasi forma di credito ai consumatori e utile a stabilire l’importo massimo della rata sostenibile per la tua situazione.
Una volta completata l’istruttoria, viene coinvolto il datore di lavoro o l’ente pensionistico, che riceve comunicazione ufficiale del finanziamento e si impegna a versare le rate direttamente, trattenendole dallo stipendio o dalla pensione. Solo dopo questo passaggio il finanziamento può essere erogato e reso disponibile sul conto corrente del richiedente. È un processo strutturato, ma proprio questa rigidità è ciò che rende la cessione del quinto una forma di finanziamento particolarmente solida e trasparente, sia per i dipendenti che per i pensionati.
Quali documenti servono per richiedere la cessione del quinto
I documenti richiesti cambiano leggermente a seconda che tu sia un dipendente pubblico, un dipendente privato o un pensionato, ma esiste un nucleo comune di documenti personali che serve in ogni caso. Vediamo insieme, categoria per categoria, quali documenti sono necessari per completare la richiesta senza intoppi.
Documenti personali per tutti i richiedenti
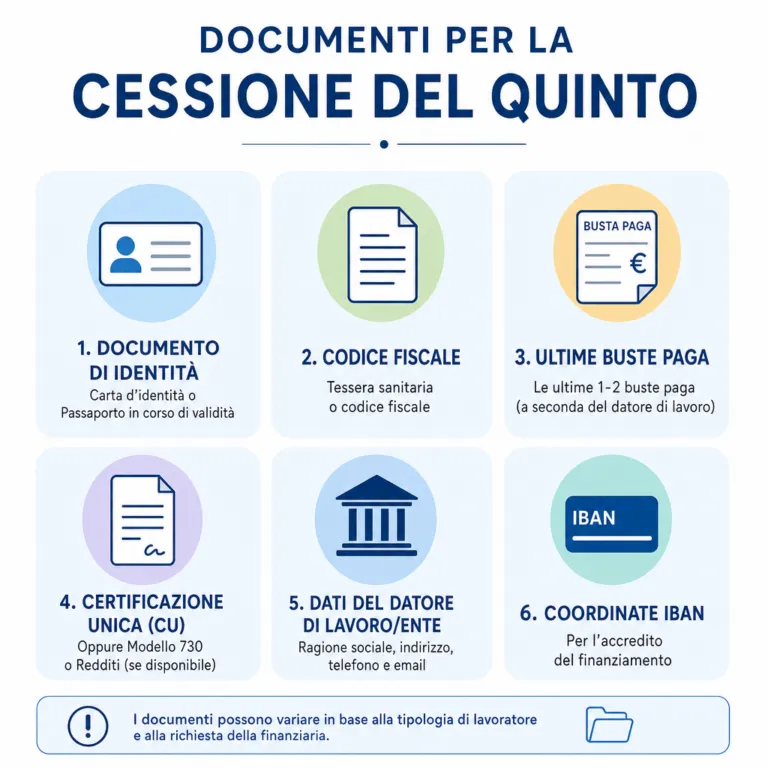
Indipendentemente dal tuo profilo, dovrai presentare un documento di identità in corso di validità, come la carta d’identità o la patente, e il tuo codice fiscale, indispensabile per l’identificazione fiscale della pratica. Servono inoltre i dati del conto corrente su cui verrà accreditata la somma, generalmente tramite IBAN intestato o cointestato a te. Se sei un cittadino extracomunitario, potrebbe essere richiesta anche documentazione che attesti la tua residenza in Italia e la regolarità del soggiorno. Questi documenti personali costituiscono la base di partenza di ogni pratica, a prescindere dal fatto che tu sia un lavoratore dipendente o un pensionato.
Documenti per i dipendenti privati
Se lavori nel settore privato, oltre ai documenti personali dovrai fornire le ultime buste paga, generalmente le ultime due o tre, e la Certificazione Unica, utile per verificare in modo puntuale il rapporto tra reddito lordo e netto. Viene inoltre richiesto il certificato di stipendio, un documento che il datore di lavoro rilascia su richiesta e che riporta la quota cedibile, ovvero la parte di stipendio che può essere effettivamente impegnata per il rimborso del finanziamento. Per i dipendenti privati, il contratto di lavoro deve essere a tempo indeterminato nella maggior parte dei casi, anche se alcune soluzioni sono pensate anche per chi ha un contratto a tempo determinato, generalmente con requisiti aggiuntivi legati all’anzianità lavorativa e alla durata residua del contratto.
Documenti per i dipendenti pubblici
Per i dipendenti pubblici la documentazione è simile a quella richiesta ai lavoratori del settore privato: documento di identità, codice fiscale, buste paga recenti e certificato di stipendio con l’indicazione della quota cedibile. In questo caso il certificato viene rilasciato dall’amministrazione o dall’ente di appartenenza. A seconda della specifica amministrazione, potrebbero essere richiesti ulteriori documenti, come attestazioni interne relative all’anzianità di servizio o alla natura del contratto di lavoro, utili a completare il quadro informativo prima dell’erogazione del finanziamento.
Documenti per i pensionati
Se percepisci una pensione, i documenti da presentare comprendono gli ultimi due cedolini della pensione, che permettono di verificare l’importo netto mensile e le eventuali trattenute già in corso. È inoltre necessaria la dichiarazione della quota cedibile, che va richiesta direttamente all’INPS o all’ente previdenziale di riferimento tramite un modulo apposito, presentabile anche presso una sede sul territorio. Molti enti richiedono anche il modello Obis M, il documento che l’ente pensionistico invia a inizio anno con il riepilogo dell’importo pensionistico e altri dati utili alla pratica. A questi si aggiungono, come per tutti i richiedenti, il documento di identità e il codice fiscale.
Il certificato di stipendio e la quota cedibile
Tra tutti i documenti per cessione del quinto, il certificato di stipendio merita un approfondimento a parte, perché è spesso il passaggio che richiede più tempo. Si tratta di un documento che il datore di lavoro, o l’ente pensionistico nel caso della pensione, rilascia su richiesta del lavoratore o del pensionato stesso, e che attesta in modo ufficiale la quota cedibile, ovvero l’importo massimo della rata che può essere effettivamente trattenuto dallo stipendio o dalla pensione senza superare i limiti previsti dalla legge.
Il certificato riporta informazioni dettagliate sul reddito, sulle eventuali trattenute già attive, come altri finanziamenti o pignoramenti in corso, e sulla situazione contributiva del richiedente. Proprio perché richiede una verifica interna da parte del datore di lavoro o dell’ente, i tempi per ottenerlo possono variare: per questo motivo è consigliabile richiederlo il prima possibile, così da non rallentare l’intero iter della pratica. In assenza del certificato, è comunque possibile avviare la richiesta presentando la documentazione reddituale disponibile, come le ultime buste paga o il cedolino della pensione, per poi integrare il certificato definitivo in un secondo momento.
Il ruolo della copertura assicurativa nella cessione del quinto
Un elemento che distingue la cessione del quinto da un prestito personale ordinario è la presenza di una polizza assicurativa obbligatoria per legge. Questa copertura assicurativa serve a garantire il rimborso del finanziamento anche in caso di eventi imprevisti, come il decesso del richiedente o, per i dipendenti privati, la perdita del posto di lavoro. La polizza viene stipulata al momento della firma del contratto di finanziamento ed è a carico della parte della compagnia assicurativa individuata dall’ente erogante, con un costo che rientra nel calcolo complessivo del finanziamento per l’intera durata del prestito.
Proprio per la presenza di questa garanzia assicurativa, la cessione del quinto viene spesso considerata una delle forme di prestito più sicure sia per chi la richiede sia per chi la eroga, perché riduce sensibilmente il rischio di insolvenza legato a eventi che altrimenti comprometterebbero la capacità di rimborso.
Quanto puoi ottenere e qual è la durata del finanziamento
L’importo che puoi ottenere con la cessione del quinto non ha un tetto massimo fisso, ma dipende direttamente dal tuo reddito netto mensile e dalla durata scelta per il rimborso. La rata, come detto, non può superare il 20% dello stipendio netto mensile o della pensione, e su questa base viene calcolato l’importo massimo della rata sostenibile, da cui deriva poi la somma complessiva finanziabile in base al piano di ammortamento concordato.
La durata del finanziamento può variare da un minimo di due anni fino a 10 anni, ovvero 120 rate mensili, il limite massimo previsto dalla normativa di riferimento. Scegliere una durata più lunga permette generalmente di ottenere un importo più alto a parità di rata, mentre una durata più breve consente di chiudere il finanziamento in tempi più rapidi. Le condizioni contrattuali ed economiche, compreso il tasso applicato, vengono definite prima della firma e restano fisse per tutta la durata del prestito, così da garantirti la massima trasparenza sull’impegno che stai assumendo.
Richiedere la cessione del quinto online: cosa cambia
Oggi è possibile avviare la richiesta della cessione del quinto online, caricando i documenti personali e reddituali direttamente da casa, senza doverti recare fisicamente presso uno sportello. Questo non significa rinunciare a un supporto qualificato: una consulenza dedicata ti accompagna nella scelta della soluzione più adatta alle tue esigenze personali e familiari, aiutandoti a capire quali documenti servono nel tuo caso specifico e a velocizzare i tempi della pratica.
La modalità online è particolarmente utile per raccogliere in modo ordinato tutta la documentazione richiesta, dal certificato di stipendio ai cedolini della pensione, riducendo il rischio di ritardi dovuti a documenti mancanti o non aggiornati. Ricorda che tutta la documentazione presentata deve essere in corso di validità al momento dell’invio, così da evitare rallentamenti nella fase di valutazione.